Rentenlücke schließen ab 50: So geht's noch

Auch mit 50 ist es nicht zu spät für die Altersvorsorge. Dieser Ratgeber zeigt dir in Ruhe, was die Rentenlücke ist, wie du sie in drei Schritten berechnest und mit welchen Bausteinen wie einem flexiblen ETF-Sparplan du sie schließen kannst. Mit aktuellen Zahlen, einem Rechenbeispiel zum Zinseszins und einem klaren nächsten Schritt.
Viele denken mit 50: „Für die Altersvorsorge ist es jetzt zu spät." Diese Sorge ist verständlich, aber sie stimmt so nicht. Auch wenn du erst jetzt genauer hinschaust, hast du in der Regel noch 15 bis 17 Jahre Zeit bis zur Rente. Das ist genug, um deine Rentenlücke spürbar zu verkleinern und mit mehr Gelassenheit auf den Ruhestand zu blicken. In diesem Artikel zeigen wir dir in Ruhe, was die Rentenlücke überhaupt ist, wie du sie in drei einfachen Schritten selbst berechnest und mit welchen Bausteinen du sie schließen kannst. Wir rechnen dabei nicht mit erschreckenden Zahlen, sondern mit deinem tatsächlichen Spielraum. Denn oft ist mehr für dich drin, als du denkst. Am Ende weißt du, welcher nächste Schritt sich für dich lohnt, um deine Rentenlücke zu schließen, ohne dich zu verzetteln.
Was ist die Rentenlücke und warum betrifft sie fast alle?
Die Rentenlücke ist die Differenz zwischen dem Geld, das du im Ruhestand brauchst, und dem, das du voraussichtlich bekommst. Klingt simpel, wird aber oft unterschätzt. Denn die gesetzliche Rente ersetzt längst nicht dein volles Gehalt. Sie deckt nur einen Teil, und diese Versorgungslücke im Alter füllt niemand automatisch für dich.
Als grobe Faustregel gilt: Im Ruhestand brauchst du etwa 80 bis 85 Prozent deines heutigen Nettoeinkommens, um deinen Lebensstandard zu halten. Ziehst du davon deine erwartete gesetzliche Rente ab, siehst du ungefähr, wie groß deine persönliche Lücke ist. Wichtig dabei: Du musst diese Lücke nicht komplett schließen. Schon sie zu verkleinern, bringt dir spürbar mehr Sicherheit.
Ein kleiner Perspektivwechsel hilft. Die meisten starren nur auf die eine große Zahl, die ihnen fehlt. Klüger ist es, zuerst alles zusammenzuzählen, was du schon hast. Alte Verträge, eine betriebliche Altersvorsorge oder Erspartes werden gern vergessen. Sobald du sie mitrechnest, schrumpft die vermeintliche Lücke oft deutlich. Genau da fängt das Rentenlücke schließen an: mit Überblick statt mit Panik.
Rentenniveau, Durchschnittsrente und der Unterschied
Zwei Begriffe tauchen immer wieder auf. Das Rentenniveau liegt aktuell bei rund 48 Prozent und ist durch das Rentenpaket bis 2031 gesetzlich gesichert. Es beschreibt das Verhältnis der Standardrente zum Durchschnittslohn, ist also eine reine Rechengröße und nicht dein persönlicher Anspruch. Die tatsächliche Durchschnittsrente lag zuletzt bei rund 1.180 bis 1.290 Euro monatlich als Zahlbetrag, also nach Abzug der Beiträge zur Kranken- und Pflegeversicherung. Für viele reicht das im Alltag nicht, um den gewohnten Lebensstandard zu halten. Deshalb lohnt es sich, deine gesetzliche Rente früh mit der eigenen Renteninformation abzugleichen.
Warum die Lücke bei Frauen oft größer ist
Ein Punkt, der selten klar benannt wird: Der sogenannte Gender Pension Gap. Frauen bekommen im Schnitt rund 1.000 Euro gesetzliche Rente, Männer rund 1.374 Euro, also etwa 32 Prozent mehr. Der Grund ist meist keine geringere Leistung, sondern eine andere Erwerbsbiografie mit Teilzeit, Pausen für die Familie und niedrigeren Löhnen in typischen Frauenberufen. Wenn du davon betroffen bist, ist das kein Grund zu resignieren. Es ist ein Grund, deine private Altersvorsorge früh und gezielt aufzubauen, damit du im Alter finanziell unabhängig bleibst.
Warum du auch mit 50 noch viel Spielraum hast
Der Satz „ab 50 lohnt sich Vorsorge nicht mehr" ist einer der teuersten Irrtümer beim Thema Rente. Er hält Menschen davon ab, überhaupt anzufangen. Dabei ist das Gegenteil richtig. Genau in den Jahren vor der Rente hast du häufig mehr finanziellen Spielraum als je zuvor. Die Kinder sind oft aus dem Haus, der Kredit fürs Eigenheim ist vielleicht bald abbezahlt, und dein Einkommen ist auf einem stabilen Niveau. Dieses freie Geld kannst du jetzt gezielt einsetzen, um deine Rentenlücke zu schließen.
Dazu kommt ein oft unterschätzter Effekt: der Zinseszinseffekt. Deine Erträge werfen selbst wieder Erträge ab. Und die stärkste Wirkung entfaltet der Zinseszins nicht am Anfang, sondern in den letzten Jahren vor dem Ziel, weil das Kapital dann am größten ist. Genau deshalb ist ein Start mit 50 alles andere als sinnlos.
Ein Rechenbeispiel macht das greifbar. Legst du monatlich 300 Euro über 15 Jahre in einen breit gestreuten ETF-Sparplan an, zahlst du selbst 54.000 Euro ein. Bei einer angenommenen durchschnittlichen Rendite von rund 6 Prozent pro Jahr könnten daraus grob 87.000 bis 90.000 Euro werden. Das ist kein Versprechen, sondern eine Modellrechnung, denn Kapitalmärkte schwanken. Aber es zeigt: Auch in eineinhalb Jahrzehnten passiert eine Menge. Und selbst wenn du die Lücke nicht ganz schließt, verkleinerst du sie deutlich.
Unser Gedanke dabei ist immer derselbe: Wir schauen nicht auf das, was fehlt, sondern auf das, was für dich möglich ist. Vorsorge mit 50 ist kein Notfallprogramm, sondern eine ruhige, planbare Sache.
Deine Rentenlücke berechnen: in drei ruhigen Schritten
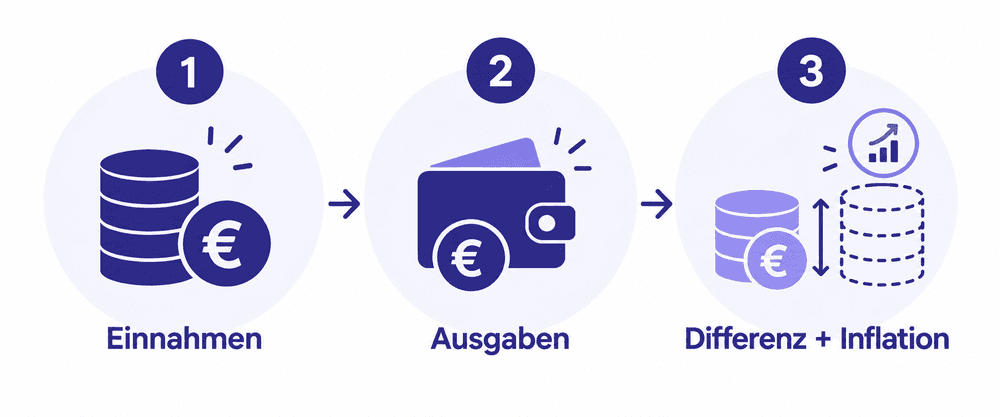
Bevor du irgendetwas anlegst, brauchst du eine Zahl, mit der du arbeiten kannst. Die Rentenlücke berechnen klingt kompliziert, ist aber in drei Schritten machbar. Nimm dir dafür eine ruhige halbe Stunde und deine Unterlagen zur Hand oder rechne mit unserem Rentenlückenrechner in unter 5 Minuten deine Rentenlücke aus.
Schritt 1: Einnahmen im Ruhestand zusammentragen
Zähle alles zusammen, womit du im Alter rechnen kannst. Dazu gehört die gesetzliche Rente, die du auf deiner jährlichen Renteninformation oder in der digitalen Rentenübersicht findest. Ergänze eine mögliche betriebliche Altersvorsorge, private Verträge, Mieteinnahmen oder Auszahlungen aus Lebensversicherungen. Genau hier zeigt sich, wie viel du oft schon hast, ohne es präsent zu haben.
Schritt 2: Realistische Ausgaben schätzen
Überlege, was dich im Ruhestand monatlich kostet: Wohnen, Versicherungen, Lebensmittel, Mobilität, Gesundheit und Freizeit. Ein häufiger Fehler ist, die Ausgaben viel niedriger anzusetzen als heute. Manche Kosten sinken tatsächlich, etwa der Arbeitsweg. Andere steigen, zum Beispiel für Gesundheit oder Reisen. Rechne lieber ehrlich als zu optimistisch.
Schritt 3: Die Differenz und die Inflation einrechnen
Zieh deine erwarteten Einnahmen von deinen geschätzten Ausgaben ab. Was übrig bleibt, ist deine monatliche Rentenlücke. Ein Punkt wird oft vergessen: die Inflation. Sie verringert die Kaufkraft deines Geldes über die Jahre. Was heute 2.000 Euro wert sind, fühlt sich in 15 Jahren deutlich weniger an. Kalkuliere deshalb einen Puffer für die Geldentwertung ein, damit dein Nettoeinkommen im Ruhestand real reicht. So bekommst du eine belastbare Zielzahl, statt dich später zu wundern.
Die wichtigsten Bausteine, um die Rentenlücke zu schließen
Es gibt nicht den einen richtigen Weg. Klug ist eine Mischung aus wenigen, verständlichen Bausteinen, die zu deinem Leben passt. Wichtig ist, dass du die Bausteine verstehst, bevor du dich entscheidest.
Der ETF-Sparplan als flexibler Kern
Für viele ist ein breit gestreuter Aktien-ETF der praktische Kern der privaten Altersvorsorge. Ein ETF bildet einen ganzen Markt ab, zum Beispiel tausende Unternehmen weltweit. Dein Geld wird also automatisch auf viele Firmen verteilt, sodass du weniger von einzelnen Unternehmen abhängig bist. Mit einem Sparplan legst du regelmäßig einen festen Betrag an, ganz ohne den perfekten Einstiegszeitpunkt suchen zu müssen. Der große Vorteil ab 50: Ein ETF-Sparplan ist flexibel. Du kannst die monatliche Sparrate anpassen, pausieren oder erhöhen, wenn sich deine Lebenssituation ändert. Weil dein Anlagehorizont mit 50 kürzer ist als mit 30, lohnt es sich, das Verhältnis von Chancen und Schwankungen bewusst zu wählen und mit den Jahren ruhiger zu werden.
Betriebliche Altersvorsorge und was der Arbeitgeber beisteuert
Ein Baustein, den viele liegen lassen, ist die betriebliche Altersvorsorge. Häufig legt dein Arbeitgeber etwas obendrauf, und Beiträge werden oft direkt vom Bruttogehalt abgezogen. Frag im Personalbüro nach, was dir zusteht. Auch bestehende Riester- oder Rürup-Verträge gehören auf den Prüfstand, damit du weißt, was sie am Ende wirklich bringen. Dieser Überblick über alle Bausteine ist die Grundlage, um deine Rentenlücke gezielt zu schließen.
Kurzer Hinweis zu Steuern
Steuern und Förderungen können deine Vorsorge spürbar beeinflussen, sind aber sehr individuell. Wir geben dir hier bewusst keine Steuerberatung. Bei konkreten Fragen zu deiner Situation ist eine unabhängige Beratung oder eine Steuerberatung die richtige Adresse. So triffst du deine Entscheidung auf einer sicheren Grundlage.
Wie viel solltest du ab 50 monatlich zurücklegen?
Die ehrliche Antwort lautet: Es kommt auf deine Zielzahl an, die du oben berechnet hast. Trotzdem hilft eine Orientierung. Als grobe Richtschnur empfehlen viele Fachleute, im mittleren Alter rund 10 bis 15 Prozent des Nettoeinkommens für die Altersvorsorge zurückzulegen. Wer die Rentenlücke ab 50 gezielt angehen will und den Spielraum hat, darf gern etwas mehr einplanen.
Wichtiger als die perfekte Prozentzahl ist, dass du überhaupt eine feste monatliche Sparrate einrichtest und sie automatisierst. Was automatisch im Hintergrund läuft, musst du nicht jeden Monat neu entscheiden. Ein Dauerauftrag in den ETF-Sparplan am Tag nach dem Gehaltseingang wirkt oft mehr als die größte Motivation.
Rechne ruhig mit verschiedenen Szenarien. Was passiert, wenn du 200, 300 oder 400 Euro im Monat anlegst? Was, wenn du eine kleine Erbschaft oder eine Bonuszahlung ergänzt? Schon kleine Erhöhungen der Sparrate machen über 15 Jahre einen erstaunlichen Unterschied, weil der Zinseszinseffekt mitarbeitet. Und wenn dir eine hohe Rate heute zu viel ist, fang kleiner an. Du kannst jederzeit nachjustieren. Der wichtigste Schritt beim Rentenlücke schließen ist der erste.
Häufige Denkfehler, die dich Geld kosten
Ein paar Muster tauchen immer wieder auf, und sie kosten bares Geld. Der erste Denkfehler ist das Aufschieben. „Nächstes Jahr fange ich an" verschenkt genau die wertvolle Zeit, in der dein Geld für dich arbeiten könnte. Der zweite ist, die Ausgaben im Ruhestand zu niedrig zu schätzen, weil man hofft, dass im Alter alles günstiger wird. Das trifft selten zu.
Der dritte Denkfehler ist, aus Vorsicht gar nichts zu tun und alles auf dem Tagesgeldkonto zu lassen. Sicher fühlt sich das an, aber die Inflation knabbert Jahr für Jahr an der Kaufkraft. Und der vierte ist, sich in zu vielen Produkten zu verzetteln. Wenige, verständliche Bausteine, die du wirklich durchschaust, schlagen ein unübersichtliches Sammelsurium fast immer. Wenn du diese vier Fehler vermeidest, hast du beim Schließen deiner Rentenlücke schon viel gewonnen.
Wie Finanzguru dir dabei den Überblick gibt
Der schwierigste Teil ist oft nicht das Anlegen, sondern der Überblick. Die meisten können auf Anhieb nicht sagen, wie viel Rente sie am Ende wirklich erwarten, weil alles verstreut ist: die gesetzliche Rente hier, ein alter Vertrag da, das Ersparte woanders. Genau hier setzen wir an.
Finanzguru ist Deutschlands AI-First Finanz-App und bringt deine Finanzen automatisch an einen Ort. Als digitales Haushaltsbuch erkennt die App deine Einnahmen, Ausgaben und laufenden Verträge und sortiert sie im Hintergrund. So siehst du auf einen Blick, wie viel Spielraum du wirklich hast, um monatlich für die Rente zurückzulegen. Unsere KI analysiert deine Umsätze und schlägt dir vor, wo Geld für dich frei wird. Entscheiden tust am Ende du, denn du behältst das Steuer.
Für die konkrete Anlage kannst du mit dem ETF-Sparplan in der App eine feste Sparrate einrichten und sie jederzeit anpassen. Und wenn du deine Rentenlücke berechnen willst, hilft dir die Übersicht über deine Einnahmen und Ausgaben, deine ganz persönliche Zielzahl zu finden. Genau so lässt sich Vorsorge mit 50 gut aufgehoben angehen.

Das Wichtigste auf einen Blick
- Die Rentenlücke ist die Differenz zwischen deinem Bedarf im Alter und deiner erwarteten gesetzlichen Rente. Als Faustregel brauchst du rund 80 bis 85 Prozent deines heutigen Nettoeinkommens.
- Auch mit 50 hast du meist 15 bis 17 Jahre Zeit. Der Zinseszinseffekt wirkt gerade in den letzten Jahren vor der Rente besonders stark.
- Rechne zuerst zusammen, was du schon hast. Alte Verträge und die betriebliche Altersvorsorge lassen die vermeintliche Lücke oft kleiner werden.
- Berechne deine Rentenlücke in drei Schritten: Einnahmen, Ausgaben und die Differenz inklusive Inflation.
- Ein breit gestreuter ETF-Sparplan ist ein flexibler Kern der privaten Altersvorsorge, den du jederzeit anpassen kannst.
- Der größte Fehler ist das Aufschieben. Eine feste, automatisierte monatliche Sparrate schlägt jede gute Absicht.
- Frauen sollten den Gender Pension Gap bewusst einplanen und ihre Vorsorge früh aufbauen.
Dein nächster Schritt zu mehr Gelassenheit im Alter
Die wichtigste Nachricht zuerst: Es ist nicht zu spät. Auch mit 50 hast du genug Zeit und in dieser Lebensphase oft mehr finanziellen Spielraum als früher, um deine Rentenlücke spürbar zu schließen. Der Weg dahin ist unspektakulär und genau deshalb so verlässlich. Du verschaffst dir einen ehrlichen Überblick über deine erwarteten Einnahmen und Ausgaben, berechnest deine persönliche Lücke inklusive Inflation und richtest eine feste monatliche Sparrate ein, zum Beispiel in einen breit gestreuten ETF-Sparplan.
Denk daran: Du musst die Lücke nicht in einem einzigen Schritt komplett schließen. Es geht darum, sie ruhig und stetig zu verkleinern. Jeder Monat, in dem dein Geld für dich arbeitet, bringt dich deinem Ziel näher. Und das Beste ist, dass du das nicht allein stemmen musst. Wenn du deine Finanzen an einem Ort im Blick hast, wird aus einem großen, unangenehmen Thema eine überschaubare Aufgabe.
Fang heute mit dem ersten, kleinen Schritt an: Verschaff dir Klarheit über deinen Spielraum. Lade dir die Finanzguru App herunter, bring deine Einnahmen, Ausgaben und Verträge automatisch an einen Ort und finde heraus, wie viel für deine Vorsorge wirklich drin ist. So schließt du deine Rentenlücke mit Plan statt mit Bauchgefühl, und blickst mit mehr Gelassenheit auf deinen Ruhestand.
Die wichtigsten Fragen zusammengefasst
Dir hat dieser Artikel gefallen? Dann teile ihn mit deinen Freunden!
Weitere Artikel
Geld abheben ohne Gebühren: Der große Guide für kostenloses Bargeld
Nervt dich das auch? Du stehst vor dem Geldautomaten, willst einfach nur dein eigenes Geld abheben, ...
Sonderkündigungsrecht: So kommst Du früher raus
Du öffnest den Briefkasten und siehst das Logo deiner Krankenkasse. Du hoffst auf eine Erstattung – ...
Die besten ETFs 2026: Clever investieren & Vermögen aufbauen
Stell dir vor, dein Geld arbeitet für dich, während du schläfst oder Zeit mit deinen Liebsten verbri...